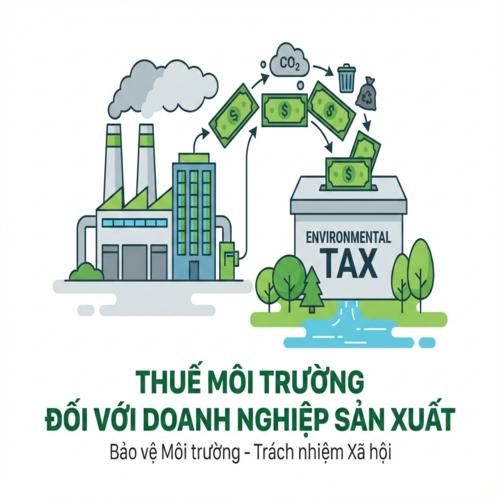
Việc tuân thủ các quy định về thuế môi trường đối với doanh nghiệp sản xuất không chỉ là nghĩa vụ tài chính mà còn là yêu cầu pháp lý gắn liền với trách nhiệm bảo vệ môi trường trong hoạt động kinh doanh.
I. Thực trạng liên quan đến thuế môi trường đối với doanh nghiệp sản xuất
1. Khung chính sách thuế môi trường hiện hành và phạm vi áp dụng
Ở Việt Nam, thuế môi trường (điển hình là thuế bảo vệ môi trường) được thiết kế theo hướng đánh vào các sản phẩm, nguyên liệu có nguy cơ gây ô nhiễm như xăng dầu, than, túi ni lông… và áp dụng ở khâu sản xuất hoặc nhập khẩu. Cơ chế này nhằm nội hóa chi phí môi trường vào giá thành sản phẩm, qua đó định hướng hành vi sản xuất – tiêu dùng.
Thực tế triển khai cho thấy:
- Thuế thường được tính theo mức tuyệt đối trên đơn vị hàng hóa (ví dụ theo kg túi ni lông, lít xăng dầu), căn cứ biểu thuế do cơ quan có thẩm quyền ban hành.
- Doanh nghiệp phải kê khai, nộp thuế khi sử dụng hàng hóa chịu thuế vào các mục đích như trao đổi, tiêu dùng nội bộ hoặc bán ra thị trường.
- Điều này tạo ra một khuôn khổ pháp lý khá rõ ràng, nhưng cũng phát sinh nhiều vấn đề trong thực tiễn áp dụng.
2. Tác động thực tế đến chi phí và hoạt động sản xuất
Thuế môi trường tác động trực tiếp đến cơ cấu chi phí đầu vào của doanh nghiệp, đặc biệt các ngành sử dụng nhiều năng lượng hoặc vật liệu gây ô nhiễm (nhựa, hóa chất, xi măng, năng lượng…).
Trong nhiều giai đoạn, Nhà nước phải giảm thuế môi trường với xăng dầu nhằm giảm chi phí sản xuất, cho thấy mức thuế này có ảnh hưởng đáng kể đến giá thành và sức cạnh tranh của doanh nghiệp.
Do thuế được tính vào giá nguyên liệu, doanh nghiệp thường phải chuyển một phần chi phí sang giá bán, làm tăng áp lực cạnh tranh, nhất là với doanh nghiệp xuất khẩu.
3. Mức độ khuyến khích chuyển đổi xanh còn chưa đồng đều
Song song với nghĩa vụ thuế, pháp luật cũng có cơ chế ưu đãi nhằm khuyến khích sản xuất thân thiện môi trường.
Các dự án sản xuất năng lượng hoặc công nghệ bảo vệ môi trường có thể được áp dụng thuế suất thuế thu nhập doanh nghiệp ưu đãi (ví dụ 10% trong 15 năm).
Nhiều lĩnh vực như năng lượng tái tạo, công nghệ cao, hydro xanh… tiếp tục được xác định là nhóm ưu tiên hưởng ưu đãi thuế trong chính sách mới.
Tuy nhiên, trên thực tế:
- Doanh nghiệp sản xuất truyền thống (đặc biệt doanh nghiệp vừa và nhỏ) khó tiếp cận ưu đãi do hạn chế về vốn và công nghệ.
- Sự chênh lệch giữa nghĩa vụ thuế môi trường và khả năng hưởng ưu đãi khiến hiệu quả khuyến khích chuyển đổi xanh chưa cao.

Thực trạng thuế môi trường đối với doanh nghiệp sản xuất ở Việt Nam hiện nay cho thấy đây là công cụ chính sách quan trọng trong quản lý môi trường, nhưng vẫn tồn tại khoảng cách giữa mục tiêu điều tiết hành vi và khả năng thích ứng của doanh nghiệp. Tác động lớn nhất thể hiện ở chi phí sản xuất, trong khi hiệu quả khuyến khích chuyển đổi xanh còn phụ thuộc nhiều vào cơ chế ưu đãi và hỗ trợ đi kèm.
II. Khái niệm về thuế môi trường đối với doanh nghiệp sản xuất
Trong bối cảnh phát triển kinh tế gắn với yêu cầu phát triển bền vững, hệ thống pháp luật tài chính công ngày càng chú trọng việc sử dụng công cụ thuế để điều chỉnh hành vi sản xuất theo hướng giảm thiểu tác động tiêu cực đến môi trường. Đối với khu vực sản xuất, nơi phát sinh phần lớn nguồn phát thải và tiêu thụ tài nguyên, thuế môi trường không chỉ mang ý nghĩa tài chính mà còn là một công cụ chính sách định hướng phát triển xanh. Việc làm rõ khái niệm, vai trò và đặc điểm của loại thuế này giúp nhận diện đúng bản chất pháp lý và chức năng điều tiết của nó trong hệ thống thuế.
1. Thuế môi trường đối với doanh nghiệp sản xuất là gì?
Xét khoản 1 Điều 2 Luật Thuế bảo vệ môi trường năm 2010, thuế bảo vệ môi trường là loại thuế gián thu, thu vào sản phẩm, hàng hóa khi sử dụng gây tác động xấu đến môi trường.
Có thể hiểu, thuế môi trường đối với doanh nghiệp sản xuất có thể hiểu là khoản thu ngân sách nhà nước mang tính bắt buộc, được áp dụng đối với các sản phẩm, nguyên liệu hoặc hoạt động sản xuất có khả năng gây tác động tiêu cực đến môi trường, nhằm nội hóa chi phí môi trường vào chi phí sản xuất.
2. Thuế môi trường đối với doanh nghiệp sản xuất có vai trò như thế nào trong việc bảo vệ môi trường?
Thuế môi trường giữ vai trò quan trọng trong cơ chế bảo vệ môi trường thông qua các chức năng sau:
- Công cụ kinh tế thúc đẩy giảm phát thải: Khi chi phí môi trường được phản ánh vào giá thành sản phẩm, doanh nghiệp có xu hướng tối ưu quy trình sản xuất, tiết kiệm nguyên liệu và giảm phát thải để giảm nghĩa vụ thuế.
- Tạo nguồn lực tài chính cho hoạt động bảo vệ môi trường: Nguồn thu từ thuế môi trường góp phần tài trợ cho các chương trình xử lý ô nhiễm, thích ứng biến đổi khí hậu và đầu tư hạ tầng môi trường.
- Định hướng chuyển đổi công nghệ và mô hình sản xuất: Thuế môi trường kết hợp với ưu đãi thuế xanh tạo ra “tín hiệu thị trường”, khuyến khích doanh nghiệp đầu tư công nghệ sạch, năng lượng tái tạo và mô hình kinh tế tuần hoàn.
- Nâng cao trách nhiệm xã hội của doanh nghiệp: Thông qua cơ chế thuế, trách nhiệm bảo vệ môi trường không chỉ là nghĩa vụ pháp lý mà còn trở thành yếu tố gắn với chi phí kinh doanh và uy tín doanh nghiệp.
Tóm lại, với vai trò là công cụ kinh tế mang tính điều tiết mạnh, thuế môi trường không chỉ góp phần trực tiếp vào việc giảm thiểu ô nhiễm mà còn tạo động lực dài hạn để doanh nghiệp sản xuất chuyển đổi sang mô hình tăng trưởng xanh, qua đó hỗ trợ mục tiêu phát triển bền vững của nền kinh tế.
3. Thuế môi trường đối với doanh nghiệp sản xuất được hiểu khác gì so với các loại thuế khác?
Về bản chất, thuế môi trường có nhiều điểm khác biệt so với các sắc thuế truyền thống như thuế thu nhập doanh nghiệp hay thuế giá trị gia tăng. Những khác biệt này thể hiện ở ba phương diện chính:
(i) Mục tiêu điều tiết
- Thuế truyền thống: chủ yếu nhằm tạo nguồn thu ngân sách.
- Thuế môi trường: vừa tạo nguồn thu vừa thay đổi hành vi sản xuất theo hướng giảm ô nhiễm.
(ii) Căn cứ tính thuế
- Thuế thu nhập doanh nghiệp: dựa trên lợi nhuận.
- Thuế giá trị gia tăng: dựa trên giá trị tăng thêm.
- Thuế môi trường: dựa trên mức độ gây tác động đến môi trường hoặc khối lượng hàng hóa gây ô nhiễm.

(iii) Tính định hướng chính sách
Thuế môi trường mang tính công cụ điều chỉnh hành vi rõ rệt hơn, thể hiện vai trò của Nhà nước trong quản trị phát triển bền vững, thay vì chỉ điều tiết tài chính thuần túy.
Như vậy, điểm khác biệt cốt lõi của thuế môi trường so với các loại thuế khác nằm ở tính định hướng hành vi và mục tiêu bảo vệ môi trường, qua đó khẳng định đây không chỉ là công cụ tài chính mà còn là công cụ chính sách quan trọng trong quản trị phát triển bền vững.
III. Quy định của pháp luật liên quan đến thuế môi trường đối với doanh nghiệp sản xuất
Trong hệ thống pháp luật tài chính – môi trường, các quy định về thuế môi trường được xây dựng nhằm xác định rõ phạm vi áp dụng, phương thức tính thuế và nghĩa vụ tuân thủ của doanh nghiệp sản xuất. Việc nghiên cứu các quy định này không chỉ giúp làm rõ cơ chế vận hành của sắc thuế mà còn là cơ sở để đánh giá tính hợp lý và hiệu quả thực thi trong thực tiễn.
1. Đối tượng nào phải chịu thuế môi trường đối với doanh nghiệp sản xuất?
Đối tượng chịu thuế không phải là mọi hoạt động sản xuất, mà là các hàng hóa có khả năng gây tác động xấu đến môi trường khi sử dụng.
Theo Điều 3 Luật Thuế bảo vệ môi trường năm 2010, được hướng dẫn bởi Điều 2 Nghị định 67/2011/NĐ-CP (sửa đổi bổ sung bởi Nghị định 69/2012/NĐ-CP), đối tượng chịu thuế môi trường đối với doanh nghiệp sản xuất bao gồm:
- Xăng, dầu, mỡ nhờn, bao gồm: Xăng, trừ etanol; Nhiên liệu bay; Dầu diezel; Dầu hỏa; Dầu mazut; Dầu nhờn; Mỡ nhờn.
- Than đá, bao gồm: Than nâu; Than an-tra-xít (antraxit); Than mỡ; Than đá khác.
- Dung dịch hydro-chloro-fluoro-carbon (HCFC).
- Túi ni lông thuộc diện chịu thuế.
- Thuốc diệt cỏ thuộc loại hạn chế sử dụng.
- Thuốc trừ mối thuộc loại hạn chế sử dụng.
- Thuốc bảo quản lâm sản thuộc loại hạn chế sử dụng.
- Thuốc khử trùng kho thuộc loại hạn chế sử dụng.
- Trường hợp xét thấy cần thiết phải bổ sung đối tượng chịu thuế khác cho phù hợp với từng thời kỳ thì Ủy ban thường vụ Quốc hội xem xét, quy định.
Như vậy, việc xác định đối tượng chịu thuế theo danh mục cụ thể các hàng hóa có nguy cơ gây ô nhiễm giúp bảo đảm tính minh bạch và khả năng quản lý trong thực tiễn, đồng thời tạo cơ sở pháp lý rõ ràng để doanh nghiệp sản xuất nhận diện nghĩa vụ thuế và chủ động điều chỉnh hoạt động theo hướng giảm thiểu tác động môi trường.
2. Căn cứ tính thuế môi trường đối với doanh nghiệp sản xuất được xác định ra sao?
Theo Điều 6 Luật Thuế bảo vệ môi trường năm 2010, được hướng dẫn bởi Điều 5 Thông tư 152/2011/TT-BTC, căn cứ tính thuế bảo vệ môi trường là số lượng hàng hóa tính thuế và mức thuế tuyệt đối.
Số lượng hàng hóa tính thuế được quy định như sau:
- Đối với hàng hóa sản xuất trong nước, số lượng hàng hóa tính thuế là số lượng hàng hóa sản xuất bán ra, trao đổi, tiêu dùng nội bộ, tặng cho;
- Đối với hàng hóa nhập khẩu, số lượng hàng hóa tính thuế là số lượng hàng hóa nhập khẩu.
Mức thuế tuyệt đối để tính thuế được quy định tại Điều 8 của Luật này.

Phương pháp tính thuế theo mức tuyệt đối giúp doanh nghiệp dễ dự báo chi phí, nhưng chưa phản ánh đầy đủ sự khác biệt về công nghệ hay mức độ phát thải thực tế giữa các doanh nghiệp.
3. Mức thuế môi trường đối với doanh nghiệp sản xuất được quy định như thế nào?
Mức thuế môi trường đối với doanh nghiệp sản xuất được quy định tại Điều 8 Luật Thuế bảo vệ môi trường năm 2010, được hướng dẫn bởi Nghị quyết 579/2018/UBTVQH1 như sau:
Số thứ tự | Hàng hóa | Đơn vị tính | Mức thuế (đồng/1 đơn vị hàng hóa) |
I | Xăng, dầu, mỡ nhờn | ||
1 | Xăng, trừ etanol | Lít | 1.000-4.000 |
2 | Nhiên liệu bay | Lít | 1.000-3.000 |
3 | Dầu diezel | Lít | 500-2.000 |
4 | Dầu hỏa | Lít | 300-2.000 |
5 | Dầu mazut | Lít | 300-2.000 |
6 | Dầu nhờn | Lít | 300-2.000 |
7 | Mỡ nhờn | Kg | 300-2.000 |
II | Than đá | ||
1 | Than nâu | Tấn | 10.000-30.000 |
2 | Than an-tra-xít (antraxit) | Tấn | 20.000-50.000 |
3 | Than mỡ | Tấn | 10.000-30.000 |
4 | Than đá khác | Tấn | 10.000-30.000 |
III | Dung dịch Hydro-chloro-fluoro-carbon (HCFC) | kg | 1.000-5.000 |
IV | Túi ni lông thuộc diện chịu thuế | kg | 30.000-50.000 |
V | Thuốc diệt cỏ thuộc loại hạn chế sử dụng | kg | 500-2.000 |
VI | Thuốc trừ mối thuộc loại hạn chế sử dụng | kg | 1.000-3.000 |
VII | Thuốc bảo quản lâm sản thuộc loại hạn chế sử dụng | kg | 1.000-3.000 |
VIII | Thuốc khử trùng kho thuộc loại hạn chế sử dụng | kg | 1.000-3.000 |
Căn cứ vào Biểu khung thuế này, Ủy ban thường vụ Quốc hội quy định mức thuế cụ thể đối với từng loại hàng hóa chịu thuế bảo đảm các nguyên tắc sau: Mức thuế đối với hàng hóa chịu thuế phù hợp với chính sách phát triển kinh tế - xã hội của Nhà nước trong từng thời kỳ; Mức thuế đối với hàng hóa chịu thuế được xác định theo mức độ gây tác động xấu đến môi trường của hàng hóa.
4. Trách nhiệm kê khai, nộp thuế môi trường của doanh nghiệp sản xuất
Theo Điều 10 Luật Thuế bảo vệ môi trường năm 2010 và hướng dẫn bởi Điều 5 Nghị định 67/2011/NĐ-CP, trách nhiệm kê khai, nộp thuế môi trường của doanh nghiệp sản xuất như sau:
- Việc khai thuế, tính thuế, nộp thuế bảo vệ môi trường đối với hàng hóa sản xuất bán ra, trao đổi, tiêu dùng nội bộ, tặng cho được thực hiện theo tháng và theo quy định của pháp luật về quản lý thuế.
- Việc khai thuế, tính thuế, nộp thuế bảo vệ môi trường đối với hàng hóa nhập khẩu được thực hiện cùng thời điểm với khai thuế và nộp thuế nhập khẩu.
- Thuế bảo vệ môi trường chỉ nộp một lần đối với hàng hóa sản xuất hoặc nhập khẩu.
Cơ chế kê khai và nộp thuế môi trường được thiết kế theo hướng gắn chặt với quy trình quản lý thuế chung, bảo đảm tính thống nhất trong thực thi, đồng thời giúp cơ quan quản lý kiểm soát nghĩa vụ thuế của doanh nghiệp sản xuất một cách minh bạch và hiệu quả.
IV. Giải đáp các vấn đề thắc mắc thường gặp liên quan đến thuế môi trường đối với doanh nghiệp sản xuất
Trong quá trình áp dụng thuế môi trường, doanh nghiệp sản xuất thường gặp nhiều vướng mắc liên quan đến phạm vi áp dụng, quyền lợi về ưu đãi cũng như nghĩa vụ tuân thủ. Việc giải đáp các câu hỏi phổ biến không chỉ giúp doanh nghiệp hiểu đúng quy định pháp luật mà còn góp phần hạn chế rủi ro pháp lý và chi phí phát sinh trong hoạt động sản xuất – kinh doanh.
1. Doanh nghiệp sản xuất những ngành nghề nào thường phải chịu thuế môi trường?
Theo Điều 3 Luật Thuế bảo vệ môi trường năm 2010, các nhóm hàng hóa thuộc diện chịu thuế gồm:
(i) Nhóm nhiên liệu hóa thạch
- Xăng (trừ etanol).
- Nhiên liệu bay.
- Dầu diezel, dầu hỏa, dầu mazut.
- Dầu nhờn, mỡ nhờn.
(ii) Nhóm than đá
- Than nâu.
- Than antraxit.
- Than mỡ.
- Các loại than đá khác.
(iii) Nhóm hóa chất gây suy giảm tầng ô-dôn: Dung dịch hydro-chloro-fluoro-carbon (HCFC).
(iv) Nhóm sản phẩm nhựa khó phân hủy: Túi ni lông thuộc diện chịu thuế.
(v) Nhóm hóa chất bảo vệ thực vật hạn chế sử dụng
- Thuốc diệt cỏ.
- Thuốc trừ mối.
- Thuốc bảo quản lâm sản.
- Thuốc khử trùng kho.
Ngoài các đối tượng nêu trên, trong trường hợp cần thiết để phù hợp với yêu cầu quản lý môi trường theo từng giai đoạn, Ủy ban Thường vụ Quốc hội có thẩm quyền xem xét, bổ sung đối tượng chịu thuế mới.
2. Doanh nghiệp sản xuất có được miễn, giảm thuế môi trường không?
Doanh nghiệp sản xuất có được miễn, giảm thuế môi trường nếu không thuộc đối tượng chịu thuế bảo vệ môi trường theo Điều 3 Luật Thuế bảo vệ môi trường năm 2010.
Ngoài ra, theo khoản 2 Điều 4 Luật Thuế bảo vệ môi trường năm 2010, hàng hóa không chịu thuế bảo vệ môi trường trong các trường hợp sau:
- Hàng hóa vận chuyển quá cảnh hoặc chuyển khẩu qua cửa khẩu, biên giới Việt Nam theo quy định của pháp luật, bao gồm hàng hóa được vận chuyển từ nước xuất khẩu đến nước nhập khẩu qua cửa khẩu Việt Nam nhưng không làm thủ tục nhập khẩu vào Việt Nam và không làm thủ tục xuất khẩu ra khỏi Việt Nam; hàng hóa quá cảnh qua cửa khẩu, biên giới Việt Nam trên cơ sở Hiệp định ký kết giữa Chính phủ Việt Nam và Chính phủ nước ngoài hoặc thỏa thuận giữa cơ quan, người đại diện được Chính phủ Việt Nam và Chính phủ nước ngoài ủy quyền theo quy định của pháp luật;
- Hàng hóa tạm nhập khẩu, tái xuất khẩu trong thời hạn theo quy định của pháp luật;
- Hàng hóa do cơ sở sản xuất trực tiếp xuất khẩu hoặc ủy thác cho cơ sở kinh doanh xuất khẩu để xuất khẩu, trừ trường hợp tổ chức, hộ gia đình, cá nhân mua hàng hóa thuộc đối tượng chịu thuế bảo vệ môi trường để xuất khẩu.
Việc không áp dụng thuế đối với các trường hợp hàng hóa không thuộc đối tượng chịu thuế hoặc thuộc diện không chịu thuế theo quy định pháp luật thể hiện nguyên tắc đánh thuế gắn với mục tiêu bảo vệ môi trường trong phạm vi lãnh thổ, đồng thời bảo đảm tính hợp lý và công bằng trong thực thi nghĩa vụ thuế của doanh nghiệp sản xuất.
3. Thuế môi trường có được hạch toán vào chi phí sản xuất của doanh nghiệp không?
Theo nguyên tắc kế toán và thuế, thuế môi trường được coi là chi phí hợp lý, hợp lệ nếu phát sinh liên quan trực tiếp đến hoạt động sản xuất, kinh doanh.
Điều này có nghĩa:
- Doanh nghiệp được tính khoản thuế đã nộp vào chi phí khi xác định thu nhập chịu thuế.
- Việc hạch toán giúp phản ánh đúng chi phí thực tế và bảo đảm tính minh bạch tài chính.
Cơ chế này giúp giảm bớt tác động tài chính của thuế môi trường đối với lợi nhuận doanh nghiệp.
4. Doanh nghiệp sản xuất vi phạm nghĩa vụ thuế môi trường thì bị xử lý như thế nào?
Theo Điều 17 Nghị định 125/2020/NĐ-CP, hành vi trốn thuế có thể bị phạt tiền 1 lần hoặc 1,5 lần hoặc 2,5 lần hoặc 3 lần số thuế trốn thuế.
Ngoài ra, có thể bị xử lý hình sự theo Điều 200 Bộ luật Hình sự 2015, điểm a, điểm b khoản 47 Điều 1 Luật sửa đổi Bộ luật Hình sự 2017 có quy định về tội trốn thuế.
5. Doanh nghiệp sản xuất quy mô nhỏ có phải chịu thuế môi trường không?
Quy mô doanh nghiệp không phải là căn cứ xác định nghĩa vụ thuế môi trường. Nếu doanh nghiệp nhỏ vẫn sản xuất hoặc sử dụng hàng hóa thuộc diện chịu thuế thì vẫn phải thực hiện nghĩa vụ thuế như doanh nghiệp lớn. Tuy nhiên:
- Mức thuế phải nộp phụ thuộc vào sản lượng, nên doanh nghiệp nhỏ thường có số thuế thấp hơn.
- Chi phí tuân thủ có thể là gánh nặng lớn hơn so với năng lực tài chính.
Thuế môi trường áp dụng theo nguyên tắc bình đẳng về nghĩa vụ nhưng tác động thực tế có thể khác nhau giữa các quy mô doanh nghiệp.
V. Tại sao nên tìm luật sư tư vấn ở NPLaw khi có vấn đề về thuế môi trường đối với doanh nghiệp sản xuất
Trong bối cảnh quy định về thuế môi trường ngày càng gắn với yêu cầu phát triển xanh và quản trị rủi ro, việc tham vấn ý kiến luật sư chuyên sâu là giải pháp hiệu quả giúp doanh nghiệp bảo đảm tuân thủ và tối ưu chi phí.
Trên đây là các thông tin mang tính tham khảo, Quý khách hàng cần tư vấn chi tiết về trường hợp cụ thể, vui lòng liên hệ cho Hãng luật NPLaw để được tư vấn ngay.